
IMT, IMI e escritura: quanto custa mesmo comprar casa em Lisboa
Há uma pergunta que quase todos os compradores fazem tarde demais: quanto é que isto vai custar mesmo?
O preço do imóvel é o que aparece no anúncio. Mas os custos de comprar casa em Lisboa vão muito além disso. Há impostos a pagar antes da escritura, encargos notariais, registos, e, se houver crédito habitação, mais uma camada de despesas que o banco raramente explica de forma simples.
Neste artigo explicamos todos esses custos, um a um, com os valores em vigor em 2026. O objectivo é que chegue à escritura sem surpresas.
Três camadas de custo que precisa de conhecer
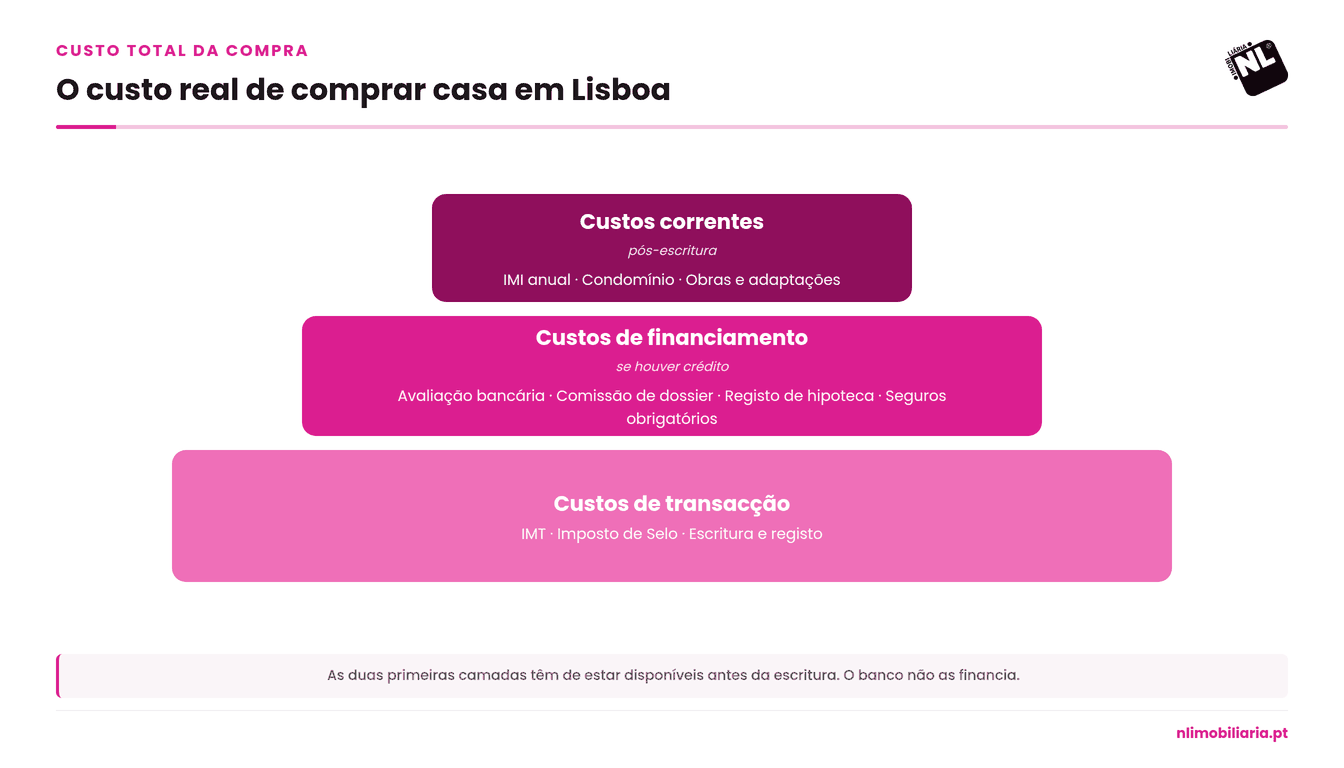
Antes de entrar nos detalhes, é útil perceber como os custos se organizam.
A primeira camada são os custos de transacção: impostos e encargos que se pagam no momento da compra, independentemente de haver ou não financiamento. A segunda camada são os custos de financiamento, que se somam quando há crédito habitação. A terceira são os custos correntes, que começam depois da escritura.
As duas primeiras camadas têm de estar disponíveis em dinheiro antes da escritura. O banco não as financia.
IMT: o maior imposto na compra de casa em Lisboa
O IMT (Imposto Municipal sobre as Transmissões Onerosas de Imóveis) é pago pelo comprador antes da escritura. Incide sobre o maior valor entre o preço de compra e o Valor Patrimonial Tributário (VPT) do imóvel. Quando o VPT é superior ao preço declarado, o IMT é calculado sobre o VPT. Vale a pena confirmar este valor antes de fechar negócio.
Em Lisboa, onde os preços médios de transacção estão muito acima dos limites de isenção, o IMT é quase sempre um encargo real e significativo.
Habitação própria e permanente
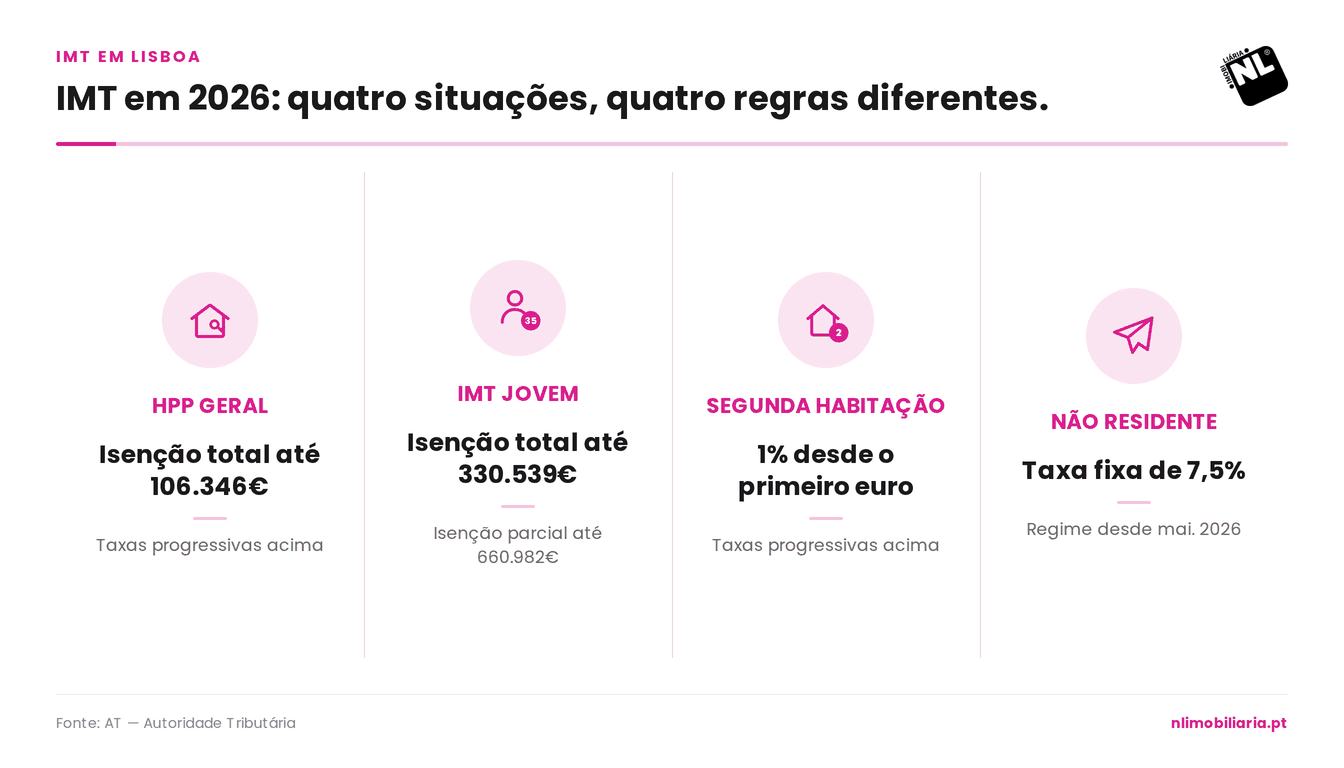
Em 2026, quem compra habitação própria e permanente beneficia de isenção total de IMT até 106.346 euros. Acima desse valor, aplicam-se taxas progressivas que sobem até 7,5% nos escalões mais elevados.
IMT Jovem: isenção para compradores até 35 anos
Compradores com 35 anos ou menos que adquiram a primeira habitação própria e permanente têm isenção total de IMT e Imposto do Selo para imóveis até 330.539 euros. Para imóveis entre 330.539 e 660.982 euros, aplica-se isenção parcial: paga-se apenas sobre o valor que excede os 330.539 euros, à taxa de 8%.
Em Lisboa, onde os preços de mercado estão acima da média nacional, este regime é especialmente relevante para quem compra apartamentos de tipologia T1 ou T2 em zonas intermédias da cidade.
Segunda habitação e investimento
Na segunda habitação não existe isenção genérica. Paga-se 1% desde o primeiro euro, com taxas crescentes consoante o valor do imóvel.
Não residentes fiscais
Desde 25 de maio de 2026, quem compra casa em Portugal sem ser residente fiscal paga uma taxa fixa de 7,5%, independentemente do valor do imóvel. Se o comprador já foi residente em Portugal, aplica-se a tabela normal. Num casal em comunhão de bens, basta que um dos cônjuges seja residente. Quem se tornar residente nos dois anos seguintes à compra pode pedir reembolso da diferença.
Imposto de Selo: o encargo fixo que muita gente esquece
Além do IMT, paga-se sempre 0,8% de Imposto de Selo sobre o mesmo valor base. Para uma casa de 250.000 euros, são mais 2.000 euros. Paga-se em simultâneo com o IMT, antes da escritura.
É um custo calculável com exactidão desde o primeiro momento. Não há variáveis nem escalões: 0,8% sobre o valor de compra.
Escritura e registo: o que se paga para formalizar a compra
Sem escritura, não há transferência legal de propriedade. É também o momento em que se concentra a maior parte dos encargos administrativos.
A escritura pode ser celebrada num cartório notarial, num escritório de solicitador ou no balcão Casa Pronta das Conservatórias do Registo Predial. O Casa Pronta permite tratar de escritura e registo no mesmo acto e local.
Os custos do Casa Pronta, em julho de 2026 e sem impostos, são 375 euros para um único acto de registo, como uma aquisição simples, e 700 euros quando há mais do que um acto, como acontece numa compra com financiamento bancário.
Num cartório notarial, os honorários são livres e variam consoante o profissional e a complexidade do acto. A estimativa geral, sem incluir IMT, situa-se habitualmente entre 600 e 1.500 euros em encargos administrativos. Vale sempre a pena pedir orçamento a mais do que um cartório antes de escolher.
Comissão de mediação: quem paga o quê
Em Portugal, a comissão de mediação imobiliária é paga pelo vendedor, não pelo comprador. Isto é frequentemente mal compreendido por quem compra pela primeira vez.
O que o comprador deve saber é que o agente imobiliário que aparece no processo representa e defende os interesses do vendedor. Ter isso em conta é parte de uma negociação bem preparada.
Crédito habitação: os custos que se somam antes da primeira prestação
Se recorrer a financiamento, há encargos iniciais que não fazem parte da prestação mensal mas que têm de ser pagos nas fases de aprovação e de escritura.
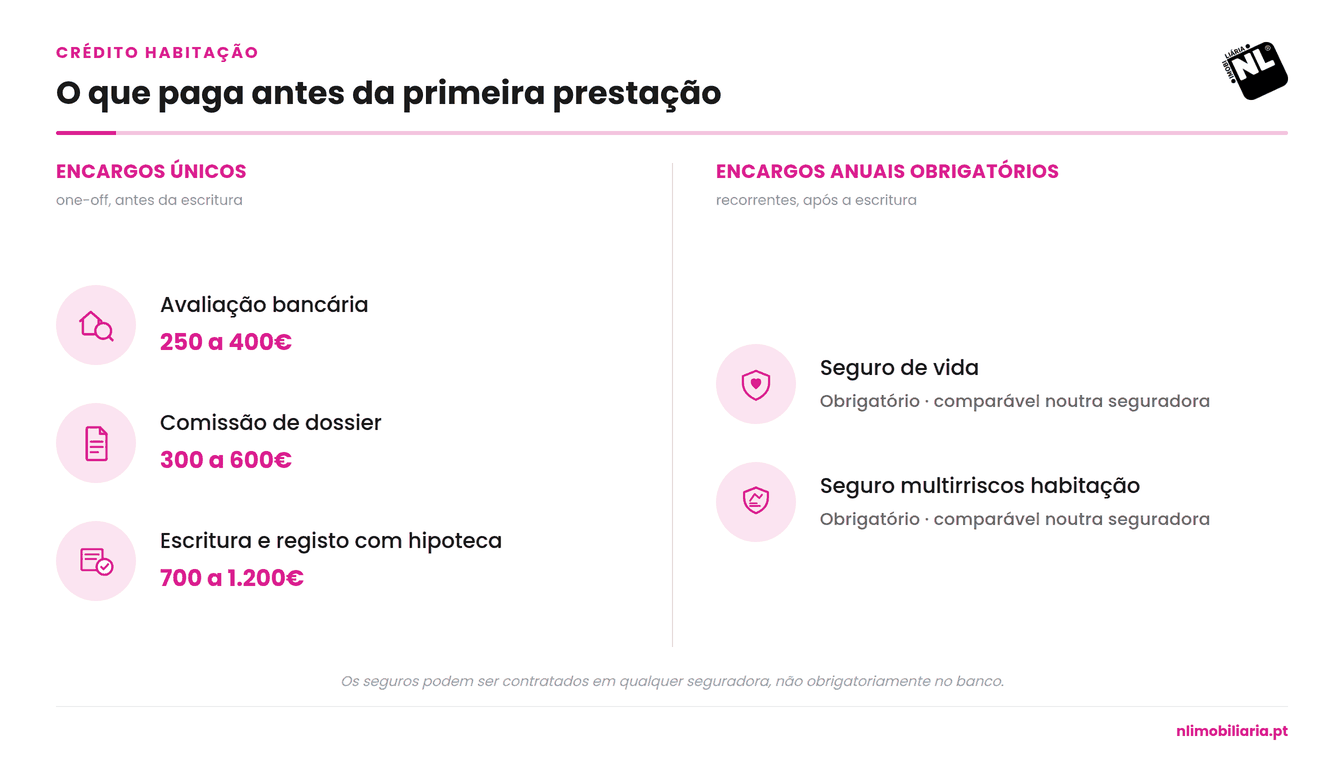
A avaliação bancária fica entre 250 e 400 euros e é paga ao banco aquando da submissão do processo. A escritura e os registos com hipoteca ficam entre 700 e 1.200 euros consoante o local e o valor da casa. A comissão de abertura de dossier fica entre 300 e 600 euros, dependendo da instituição.
Para além dos encargos iniciais, o contrato de crédito habitação obriga a dois seguros anuais. O seguro de vida cobre o capital em dívida em caso de morte ou invalidez. O seguro multirriscos habitação cobre danos ao imóvel. Ambos podem ser contratados em qualquer seguradora: não tem de ser a do banco, e o cliente tem direito a comparar.
Antes de assinar com qualquer banco, peça a FINE (Ficha de Informação Normalizada Europeia). É um documento obrigatório por lei que detalha todos os encargos do contrato, incluindo comissões e seguros.
IMI: o imposto anual que começa no primeiro ano
O IMI (Imposto Municipal sobre Imóveis) é pago todos os anos. Não é um custo de transacção, mas começa a contar no mesmo ano fiscal em que compra.
O cálculo é directo: IMI igual ao VPT multiplicado pela taxa municipal. Em 2026, Lisboa aplica a taxa mínima de 0,3%.
Isenção temporária de 3 anos
Quem compra habitação própria e permanente pode pedir isenção de IMI durante três anos. As condições são: VPT do imóvel até 125.000 euros e rendimento bruto anual do agregado familiar até 153.300 euros.
A isenção não é automática. O pedido tem de ser submetido no Portal das Finanças nos 60 dias seguintes à data da escritura. A omissão deste prazo é um dos erros mais frequentes entre compradores de primeira habitação, resultando no pagamento desnecessário de IMI durante os primeiros anos.
Isenção permanente
Têm direito à isenção permanente de IMI os agregados cujo rendimento bruto anual não ultrapasse 17.295,59 euros e cujo VPT global dos imóveis não exceda 67.260,20 euros. Esta isenção é atribuída automaticamente pela Autoridade Tributária.
Outros encargos a considerar
O certificado energético é obrigatório para a escritura e é habitualmente pago pelo vendedor. Confirme este ponto antes de assinar o CPCV.
Se o imóvel integrar um condomínio, verifique o valor das quotas mensais e se existem obras aprovadas em assembleia. Dívidas ao condomínio não liquidadas pelo vendedor podem condicionar o acto de escritura.
Obras e adaptações imediatas são imprevisíveis, mas um imóvel que precise de intervenção antes de ser habitável exige liquidez disponível para além de todos os encargos de transacção.
Como estimar o custo total antes de fazer uma oferta
Não é preciso esperar pelo banco para saber quanto vai precisar. Faça a estimativa em três passos antes de qualquer proposta.
Primeiro, calcule o IMT e o Imposto de Selo com o simulador da Autoridade Tributária. Precisa do valor de compra, do tipo de uso e da sua situação fiscal. O resultado não é uma estimativa: é o valor exacto a pagar.
Segundo, some os encargos de escritura e registo. Se vai usar o Casa Pronta com crédito habitação, conte com 700 euros. Se vai usar cartório, peça orçamento antes de assinar o CPCV.
Terceiro, se recorrer a crédito, junte os encargos bancários iniciais. Avaliação, dossier e registo de hipoteca somam-se aos impostos e têm de estar disponíveis antes da escritura.
Perguntas frequentes
Quem paga o IMT em Portugal, o comprador ou o vendedor?
O IMT é sempre pago pelo comprador, antes da escritura.
Posso incluir os custos de transacção no crédito habitação?
Não. O banco financia o valor do imóvel, não os impostos nem os encargos de escritura. Esses valores têm de estar disponíveis em capitais próprios.
Quanto tempo antes da escritura tenho de pagar o IMT?
O IMT e o Imposto de Selo têm de estar pagos antes da data da escritura. Na prática, são liquidados no próprio dia ou nos dias imediatamente anteriores.
O IMT Jovem aplica-se em Lisboa?
Sim. O regime aplica-se em todo o território nacional, incluindo Lisboa. A condição é ter 35 anos ou menos à data da escritura e o imóvel destinar-se a primeira habitação própria e permanente, com valor até 330.539 euros.
Quem paga a escritura, o comprador ou o vendedor?
Em Portugal, é habitualmente o comprador quem suporta os custos de escritura e registo, mas este ponto é negociável e deve ser clarificado antes de assinar o CPCV.
Posso pedir isenção de IMI depois da escritura?
Sim, mas tem um prazo. O pedido tem de ser feito no Portal das Finanças nos 60 dias seguintes à escritura. Fora desse prazo, a isenção só produz efeitos a partir do ano seguinte.
Comprar casa em Lisboa com a informação certa
Os custos de transacção em Lisboa são reais, significativos e, na maior parte dos casos, calculáveis com antecedência. Conhecê-los antes de fazer uma oferta muda completamente a forma como se negoceia e como se planeia o processo.
Na NL Imobiliária acompanhamos os nossos clientes desde a primeira visita até à chave na mão. Se está a pensar comprar casa em Lisboa e quer perceber com clareza quanto vai precisar ter disponível, fale connosco. Sem compromisso.